Domain buchen-im-internet.de kaufen?
Wir ziehen mit dem Projekt
buchen-im-internet.de um.
Sind Sie am Kauf der Domain
buchen-im-internet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchen-im-internet.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Welche Buchungsbedingungen gelten für die Reservierung eines Hotelzimmers oder die Buchung einer Reise?
Die Buchungsbedingungen können je nach Hotel oder Reiseveranstalter variieren. In der Regel gelten jedoch Stornierungsfristen, Zahlungsmodalitäten und Haftungsregelungen. Es ist wichtig, die Bedingungen vor der Buchung sorgfältig zu lesen und zu akzeptieren. **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
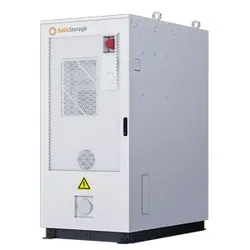
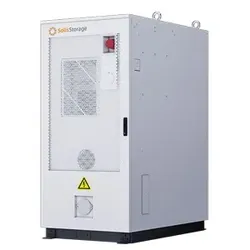
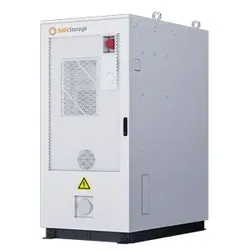
Solis '120-kWh-Batterie im C5-Auße '(0% MwSt §12 III UstG)Hersteller: Solis Produktserie: EverCore Modell: C5 Pro Speicherkapazität: 120 kWh Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Systemtyp: Gewerblicher Energiespeicher / C&I ESS Einsatzbereich: Gewerbe, Industrie, PV-Anlagen, Lastmanagement, Notstrom Bauweise: All-in-One-System Installation: Innen- und Außeneinsatz geeignet Erweiterbarkeit: skalierbar je nach Projektanforderung Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Übertemperatur Batteriemanagementsystem: integriert Funktionen: Peak-Shaving, Eigenverbrauchsoptimierung, Backup- und Notstrombetrieb Kompatibilität: Energiemanagement- und Hybrid-Wechselrichtersysteme20947,90 €*Versand: 549,90 €Sichere Weiterleitung zum Anbieter
-
Solis '261-kWh-Batterie im C5-Auße '(0% MwSt §12 III UstG)Hersteller: Solis Produktserie: EverCore Modell: C5 Pro Speicherkapazität: 261 kWh Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Systemtyp: Gewerblicher Energiespeicher / C&I ESS Einsatzbereich: Gewerbe, Industrie, PV-Anlagen, Lastmanagement, Notstrom Bauweise: All-in-One-System Installation: Innen- und Außeneinsatz geeignet Erweiterbarkeit: skalierbar je nach Projektanforderung Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Übertemperatur Batteriemanagementsystem: integriert Funktionen: Peak-Shaving, Eigenverbrauchsoptimierung, Backup- und Notstrombetrieb Kompatibilität: Energiemanagement- und Hybrid-Wechselrichtersysteme34946,50 €*Versand: 549,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'CS2800'(0% MwSt §12 III UstG)2,76 kWh zusätzliche Speicherkapazität pro Modul Hochvolt-Batteriemodul für Fox ESS ECS2800 Systeme LiFePO4-Zelltechnologie für hohe Sicherheit und lange Lebensdauer 90 % Entladetiefe für hohe nutzbare Speicherkapazität Mindestens 6000 Ladezyklen CAN-Kommunikation für Systemintegration Rundlaufwirkungsgrad über 95 % IP65 Schutzart für flexible Installation Modular skalierbar im ECS2800-System Einfache Plug-&-Play-Systemerweiterung Geeignet zur Erweiterung bestehender Fox ESS Hochvolt-Speicher445,00 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter


-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wer ist Unternehmer im Sinne des UStG?
Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) ist jede Person, die eine gewerbliche oder selbstständige Tätigkeit ausübt. Dazu gehören beispijsonweise Freiberufler, Gewerbetreibende, Landwirte und auch Personen, die eine Vermietungstätigkeit ausüben. Entscheidend ist, dass die Tätigkeit nachhaltig und mit Gewinnerzielungsabsicht ausgeübt wird. Auch Kleinunternehmer, die von der Umsatzsteuer befreit sind, gelten als Unternehmer im Sinne des UStG. Es ist wichtig, dass Unternehmer ihre Umsatzsteuerpflichten kennen und entsprechend ihren steuerlichen Verpflichtungen nachkommen. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Top-Angebote
Produkte zum Begriff UStG:
-
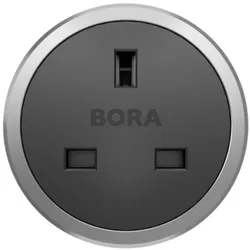
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Solis '100-kWh-Batterie im C5-Auße '(0% MwSt §12 III UstG)Hersteller: Solis Produktserie: EverCore Modell: C5 Pro Speicherkapazität: 100 kWh Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Systemtyp: Gewerblicher Energiespeicher / C&I ESS Einsatzbereich: Gewerbe, Industrie, PV-Anlagen, Lastmanagement, Notstrom Bauweise: All-in-One-System Installation: Innen- und Außeneinsatz geeignet Erweiterbarkeit: skalierbar je nach Projektanforderung Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Übertemperatur Batteriemanagementsystem: integriert Funktionen: Peak-Shaving, Eigenverbrauchsoptimierung, Backup- und Notstrombetrieb Kompatibilität: Energiemanagement- und Hybrid-Wechselrichtersysteme20195,50 €*Versand: 549,90 €Sichere Weiterleitung zum Anbieter
-
Solis '120-kWh-Batterie im C5-Auße '(0% MwSt §12 III UstG)Hersteller: Solis Produktserie: EverCore Modell: C5 Pro Speicherkapazität: 120 kWh Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Systemtyp: Gewerblicher Energiespeicher / C&I ESS Einsatzbereich: Gewerbe, Industrie, PV-Anlagen, Lastmanagement, Notstrom Bauweise: All-in-One-System Installation: Innen- und Außeneinsatz geeignet Erweiterbarkeit: skalierbar je nach Projektanforderung Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Übertemperatur Batteriemanagementsystem: integriert Funktionen: Peak-Shaving, Eigenverbrauchsoptimierung, Backup- und Notstrombetrieb Kompatibilität: Energiemanagement- und Hybrid-Wechselrichtersysteme20947,90 €*Versand: 549,90 €Sichere Weiterleitung zum Anbieter
-
Solis '261-kWh-Batterie im C5-Auße '(0% MwSt §12 III UstG)Hersteller: Solis Produktserie: EverCore Modell: C5 Pro Speicherkapazität: 261 kWh Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Systemtyp: Gewerblicher Energiespeicher / C&I ESS Einsatzbereich: Gewerbe, Industrie, PV-Anlagen, Lastmanagement, Notstrom Bauweise: All-in-One-System Installation: Innen- und Außeneinsatz geeignet Erweiterbarkeit: skalierbar je nach Projektanforderung Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Übertemperatur Batteriemanagementsystem: integriert Funktionen: Peak-Shaving, Eigenverbrauchsoptimierung, Backup- und Notstrombetrieb Kompatibilität: Energiemanagement- und Hybrid-Wechselrichtersysteme34946,50 €*Versand: 549,90 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Welche Buchungsbedingungen gelten für die Reservierung eines Hotelzimmers oder die Buchung einer Reise?
Die Buchungsbedingungen können je nach Hotel oder Reiseveranstalter variieren. In der Regel gelten jedoch Stornierungsfristen, Zahlungsmodalitäten und Haftungsregelungen. Es ist wichtig, die Bedingungen vor der Buchung sorgfältig zu lesen und zu akzeptieren. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Ähnliche Suchbegriffe für UStG
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'CS2800'(0% MwSt §12 III UstG)2,76 kWh zusätzliche Speicherkapazität pro Modul Hochvolt-Batteriemodul für Fox ESS ECS2800 Systeme LiFePO4-Zelltechnologie für hohe Sicherheit und lange Lebensdauer 90 % Entladetiefe für hohe nutzbare Speicherkapazität Mindestens 6000 Ladezyklen CAN-Kommunikation für Systemintegration Rundlaufwirkungsgrad über 95 % IP65 Schutzart für flexible Installation Modular skalierbar im ECS2800-System Einfache Plug-&-Play-Systemerweiterung Geeignet zur Erweiterung bestehender Fox ESS Hochvolt-Speicher445,00 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter
-
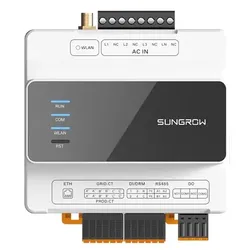
Sungrow 'iHomeManager'(0% MwSt §12 III UstG)Anbindung WR: RS485 Anzahl RS485 Ports: 2 Max. Teilnehmer: 7 (5 x WR, 1 x E-Charger, 1 x WP) Schnittstellen: 5 x DI (FRE + RSD), 2 x DO, 4 x AI Kommunikation: Ethernet, WLAN Netzanschluss: 230V, 50Hz Montage: auf Hutschiene oder Wand Abmessungen: 108 (6 TE) x 97 x 65 mm (B x H x T)192,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
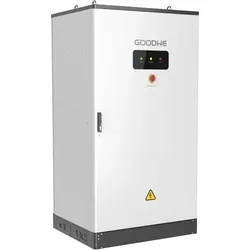
GoodWe 'BAT112'(0% MwSt §12 III UstG)Nutzbare Batteriekapazität: 110 kWh Anzahl der Batteriemodule: 11 mit jeweils 10,24 kWh Nennspannung: 563,2 V Max. Lade-/ Entladestrom: 180/220 A Kommunikation: CAN Schutzklasse: IP55, C4 Standard, optional C5-M Produkt-Garantie: 5 Jahre Performance-Garantie: 10 Jahre Betriebstemperaturbereich: -20°C bis +55 °C24205,00 €*Versand: 449,90 €Sichere Weiterleitung zum Anbieter
-
Wer ist Unternehmer im Sinne des UStG?
Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) ist jede Person, die eine gewerbliche oder selbstständige Tätigkeit ausübt. Dazu gehören beispijsonweise Freiberufler, Gewerbetreibende, Landwirte und auch Personen, die eine Vermietungstätigkeit ausüben. Entscheidend ist, dass die Tätigkeit nachhaltig und mit Gewinnerzielungsabsicht ausgeübt wird. Auch Kleinunternehmer, die von der Umsatzsteuer befreit sind, gelten als Unternehmer im Sinne des UStG. Es ist wichtig, dass Unternehmer ihre Umsatzsteuerpflichten kennen und entsprechend ihren steuerlichen Verpflichtungen nachkommen. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.